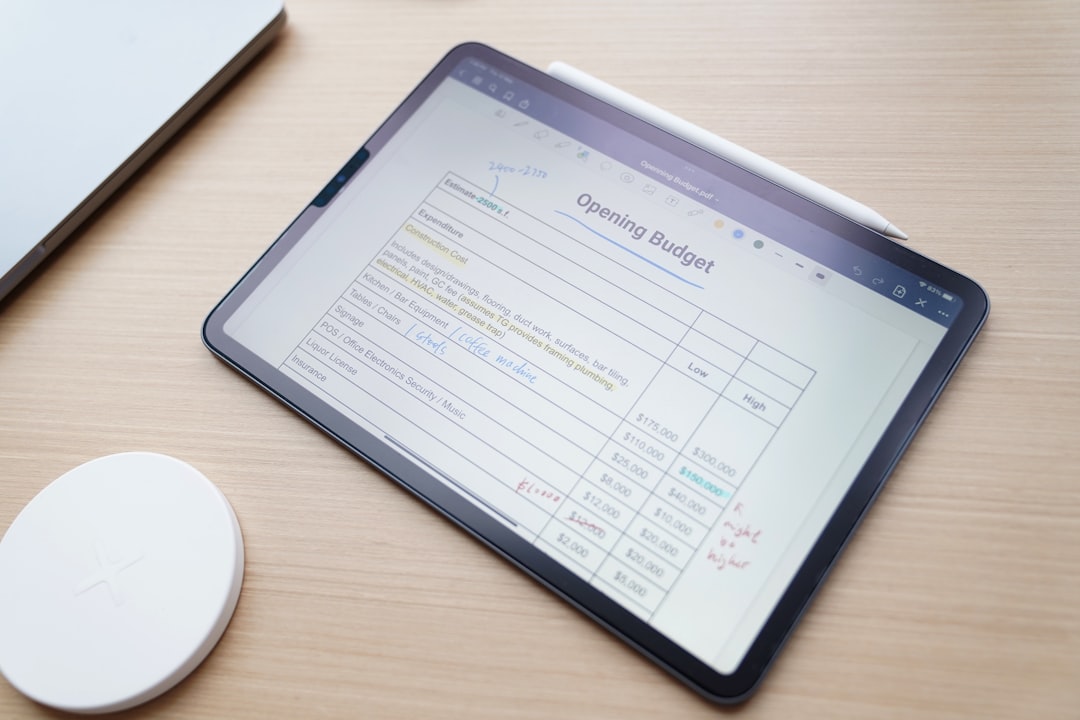
إعداد الميزانيات التفصيلية هو عملية حيوية تساهم في توجيه الأنشطة المالية للمؤسسات. تعتبر الميزانية التفصيلية أداة تخطيط مهمة، حيث تساعد في تحديد الموارد المالية المطلوبة لتحقيق الأهداف الاستراتيجية. من خلال إعداد ميزانية تفصيلية، يمكن للمؤسسات أن تتوقع الإيرادات والنفقات بشكل دقيق، مما يسهل اتخاذ القرارات المالية المدروسة.
يتطلب إعداد الميزانيات التفصيلية فهماً عميقاً للبيانات المالية والتوجهات الاقتصادية، بالإضافة إلى القدرة على تحليل المعلومات بشكل فعال.
يتم تقسيم الميزانية إلى فئات مختلفة مثل النفقات التشغيلية، والنفقات الرأسمالية، والإيرادات المتوقعة.
هذا التقسيم يساعد في فهم كيفية توزيع الموارد المالية وكيفية تحقيق الأهداف المحددة. كما أن إعداد الميزانيات التفصيلية يعزز من الشفافية والمساءلة داخل المؤسسات، حيث يمكن تتبع الأداء المالي ومقارنته بالتوقعات.
ملخص
- إعداد الميزانيات التفصيلية يتطلب خطوات منظمة تشمل تحليل البيانات المالية وتحديد الأهداف بوضوح.
- إدوارد كولينز ساهم بشكل كبير في تطوير منهجيات إعداد الميزانيات التفصيلية.
- استخدام البرامج الحديثة يعزز دقة وكفاءة إعداد الميزانيات التفصيلية.
- الرصد المستمر وتقييم الأداء ضروريان لاكتشاف الانحرافات وتحسين الميزانيات.
- التغلب على التحديات الشائعة يتطلب استراتيجيات واضحة وتوصيات عملية لضمان فاعلية الميزانيات.
دور إدوارد كولينز في تطوير إعداد الميزانيات التفصيلية
إدوارد كولينز هو شخصية بارزة في مجال المحاسبة وإعداد الميزانيات، حيث ساهم بشكل كبير في تطوير الأساليب المستخدمة في هذا المجال. كان له دور محوري في إدخال مفاهيم جديدة تتعلق بتخطيط الميزانيات وتحليل الأداء المالي. من خلال أبحاثه وممارساته، ساعد كولينز على تحسين دقة وفاعلية إعداد الميزانيات التفصيلية، مما جعلها أداة أكثر قوة للمؤسسات.
أحد أبرز إسهامات كولينز هو تطوير نماذج تحليل الانحرافات، التي تسمح للمؤسسات بتحديد الفجوات بين الأداء الفعلي والتوقعات. هذه النماذج تساعد في فهم الأسباب وراء الانحرافات وتقديم توصيات لتحسين الأداء المالي. كما أن كولينز كان من أوائل الذين أدركوا أهمية استخدام التكنولوجيا في إعداد الميزانيات، مما ساعد على تسريع العملية وزيادة دقتها.
الخطوات الأساسية لإعداد الميزانيات التفصيلية
تتضمن عملية إعداد الميزانيات التفصيلية عدة خطوات أساسية يجب اتباعها لضمان تحقيق نتائج دقيقة وموثوقة. الخطوة الأولى هي جمع البيانات المالية التاريخية، والتي تشمل الإيرادات والنفقات السابقة. هذه البيانات تعتبر مرجعًا مهمًا لفهم الاتجاهات المالية وتوقع الأداء المستقبلي.
بعد ذلك، يجب تحليل هذه البيانات لتحديد الأنماط والاتجاهات التي يمكن أن تؤثر على الميزانية المستقبلية. الخطوة الثانية هي تحديد الأهداف المالية للمؤسسة. يجب أن تكون هذه الأهداف واضحة وقابلة للقياس، مثل زيادة الإيرادات بنسبة معينة أو تقليل النفقات.
بعد تحديد الأهداف، يتم وضع تقديرات للإيرادات والنفقات بناءً على البيانات التاريخية والأهداف المحددة. من المهم أن تكون هذه التقديرات واقعية وقابلة للتحقيق، حيث أن التقديرات المبالغ فيها قد تؤدي إلى مشاكل مالية لاحقًا.
كيفية تحليل البيانات المالية لإعداد الميزانيات التفصيلية
تحليل البيانات المالية هو جزء أساسي من عملية إعداد الميزانيات التفصيلية، حيث يساعد في فهم الوضع المالي الحالي للمؤسسة وتوقع الأداء المستقبلي. يتضمن هذا التحليل دراسة الإيرادات والنفقات السابقة، بالإضافة إلى تقييم العوامل الاقتصادية التي قد تؤثر على الأداء المالي. يمكن استخدام أدوات التحليل المالي مثل النسب المالية وتحليل الاتجاهات لتقديم رؤى قيمة حول الأداء المالي.
عند تحليل البيانات المالية، يجب أيضًا مراعاة العوامل الخارجية مثل التغيرات في السوق والمنافسة والظروف الاقتصادية العامة. هذه العوامل يمكن أن تؤثر بشكل كبير على الإيرادات والنفقات المتوقعة. من خلال دمج هذه العوامل في التحليل، يمكن للمؤسسات إعداد ميزانية تفصيلية أكثر دقة وواقعية تعكس التحديات والفرص المحتملة.
تحديد الأهداف والتوجهات في إعداد الميزانيات التفصيلية
تحديد الأهداف والتوجهات هو عنصر حاسم في إعداد الميزانيات التفصيلية، حيث يحدد الاتجاه الذي ستسير فيه المؤسسة خلال فترة الميزانية. يجب أن تكون الأهداف محددة وواضحة، مثل زيادة حصة السوق أو تحسين الكفاءة التشغيلية. هذه الأهداف يجب أن تكون متوافقة مع الاستراتيجية العامة للمؤسسة وتساعد في تحقيق رؤيتها طويلة الأجل.
علاوة على ذلك، يجب أن تتضمن التوجهات أيضًا تقييم المخاطر المحتملة التي قد تواجهها المؤسسة خلال فترة الميزانية. من خلال تحديد هذه المخاطر مسبقًا، يمكن للمؤسسات وضع خطط بديلة للتعامل معها إذا حدثت. هذا النوع من التخطيط الاستباقي يعزز من قدرة المؤسسة على التكيف مع التغيرات السريعة في البيئة الاقتصادية.
استخدام البرامج الحديثة في إعداد الميزانيات التفصيلية
في عصر التكنولوجيا الحديثة، أصبح استخدام البرامج المتخصصة في إعداد الميزانيات التفصيلية أمرًا ضروريًا لتحسين الكفاءة والدقة. توفر هذه البرامج أدوات متقدمة لتحليل البيانات وإعداد التقارير المالية، مما يسهل عملية التخطيط المالي بشكل كبير. من خلال استخدام البرمجيات المناسبة، يمكن للمؤسسات تقليل الأخطاء البشرية وتسريع عملية إعداد الميزانية.
تتيح البرامج الحديثة أيضًا إمكانية التعاون بين الفرق المختلفة داخل المؤسسة، حيث يمكن للموظفين مشاركة البيانات والتحديثات بسهولة. هذا التعاون يعزز من دقة المعلومات ويضمن أن جميع الأطراف المعنية تعمل نحو نفس الأهداف. بالإضافة إلى ذلك، توفر بعض البرامج ميزات تحليل متقدمة تساعد في تقييم الأداء المالي بشكل مستمر وتقديم رؤى قيمة لتحسين العمليات.
أهمية الرصد والمتابعة في إعداد الميزانيات التفصيلية
الرصد والمتابعة هما عنصران أساسيان لضمان نجاح إعداد الميزانيات التفصيلية. بعد وضع الميزانية، يجب على المؤسسات مراقبة الأداء المالي بانتظام لمقارنة النتائج الفعلية بالتوقعات المحددة في الميزانية. هذا الرصد يساعد في تحديد أي انحرافات عن الخطط الأصلية ويتيح اتخاذ الإجراءات التصحيحية اللازمة في الوقت المناسب.
تعتبر الاجتماعات الدورية لمراجعة الأداء المالي أداة فعالة للرصد والمتابعة. من خلال هذه الاجتماعات، يمكن للفرق المالية تبادل المعلومات حول الأداء الحالي ومناقشة أي تحديات تواجهها المؤسسة. كما يمكن استخدام تقارير الأداء لتقديم رؤى حول كيفية تحسين العمليات وزيادة الكفاءة.
تقييم الأداء وتحليل الانحرافات في الميزانيات التفصيلية
تقييم الأداء هو عملية حيوية لفهم مدى نجاح المؤسسة في تحقيق أهدافها المالية المحددة في الميزانية. يتضمن ذلك تحليل الانحرافات بين النتائج الفعلية والتوقعات، مما يساعد على تحديد الأسباب وراء هذه الانحرافات. يمكن أن تكون الانحرافات إيجابية أو سلبية، ويجب تحليل كل منها بعناية لفهم تأثيرها على الأداء العام للمؤسسة.
عند تحليل الانحرافات السلبية، يجب على المؤسسات البحث عن الأسباب الجذرية لهذه الانحرافات وتطوير استراتيجيات للتعامل معها. على سبيل المثال، إذا كانت النفقات أعلى من المتوقع بسبب زيادة تكاليف المواد الخام، فقد تحتاج المؤسسة إلى إعادة تقييم عقود الموردين أو البحث عن بدائل أقل تكلفة. من ناحية أخرى، إذا كانت الإيرادات أعلى من المتوقع، يمكن استخدام هذه المعلومات لتوسيع الأنشطة أو الاستثمار في مجالات جديدة.
استراتيجيات لتحسين إعداد الميزانيات التفصيلية
تحسين عملية إعداد الميزانيات التفصيلية يتطلب تبني استراتيجيات فعالة تساهم في زيادة الدقة والكفاءة. واحدة من الاستراتيجيات الرئيسية هي تعزيز التعاون بين الأقسام المختلفة داخل المؤسسة. من خلال إشراك جميع الأطراف المعنية في عملية التخطيط المالي، يمكن الحصول على معلومات أكثر دقة وشمولية حول الإيرادات والنفقات المتوقعة.
استراتيجية أخرى هي استخدام التحليل التنبؤي لتحسين دقة التقديرات المالية. من خلال تحليل البيانات التاريخية واستخدام نماذج رياضية متقدمة، يمكن للمؤسسات توقع الاتجاهات المستقبلية بشكل أفضل وتعديل ميزانياتها وفقًا لذلك. كما أن التدريب المستمر للموظفين على استخدام الأدوات والبرامج الحديثة يعد أمرًا ضروريًا لضمان تحسين مستمر في عملية إعداد الميزانيات.
التحديات الشائعة في إعداد الميزانيات التفصيلية وكيفية التغلب عليها
تواجه المؤسسات العديد من التحديات عند إعداد الميزانيات التفصيلية، ومن أبرزها عدم دقة البيانات المستخدمة في التقديرات المالية. قد تؤدي البيانات غير الدقيقة إلى تقديرات غير موثوقة تؤثر سلبًا على القرارات المالية. للتغلب على هذه المشكلة، يجب على المؤسسات التأكد من جمع البيانات من مصادر موثوقة وإجراء مراجعات دورية لضمان دقتها.
تحدي آخر هو مقاومة التغيير داخل المؤسسة، حيث قد يكون بعض الموظفين غير مرتاحين لتبني أساليب جديدة أو استخدام التكنولوجيا الحديثة. للتغلب على هذا التحدي، يجب توفير التدريب والدعم اللازمين للموظفين لتعزيز ثقافة التغيير والابتكار داخل المؤسسة.
خلاصة وتوصيات لإعداد الميزانيات التفصيلية بفاعلية
إعداد الميزانيات التفصيلية هو عملية معقدة تتطلب تخطيطًا دقيقًا وتحليلًا شاملًا للبيانات المالية. لتحقيق نتائج فعالة، يجب على المؤسسات اتباع خطوات منهجية تشمل جمع البيانات التاريخية وتحديد الأهداف والتوجهات المناسبة. كما أن استخدام التكنولوجيا الحديثة وتعزيز التعاون بين الفرق المختلفة يعدان من العوامل الأساسية لنجاح العملية.
من المهم أيضًا التركيز على الرصد والمتابعة المستمرة لتقييم الأداء وتحليل الانحرافات بشكل دوري. من خلال تبني استراتيجيات فعالة والتغلب على التحديات الشائعة، يمكن للمؤسسات تحسين عملية إعداد الميزانيات التفصيلية وضمان تحقيق أهدافها المالية بكفاءة وفاعلية.
في مقال “إعداد الميزانيات التفصيلية” بواسطة إدوارد كولينز، يتم تناول أهمية التخطيط المالي في إدارة الأعمال. يمكن للمهتمين بالتخطيط الاستراتيجي أن يطلعوا أيضًا على مقال آخر بعنوان “كيف تخطط لإدارة الوقت في الأعمال التجارية”، والذي يقدم نصائح قيمة حول كيفية تحسين إدارة الوقت والموارد. لمزيد من المعلومات، يمكنك زيارة المقال من خلال هذا الرابط: هنا.
FAQs
ما هي الميزانيات التفصيلية؟
الميزانيات التفصيلية هي خطة مالية دقيقة توضح الإيرادات والمصروفات المتوقعة لفترة زمنية محددة، وتستخدم لتوجيه العمليات المالية وضمان تحقيق الأهداف المالية للمؤسسة.
من هو إدوارد كولينز؟
إدوارد كولينز هو خبير في مجال إعداد الميزانيات والتخطيط المالي، وله مساهمات مهمة في تطوير أساليب إعداد الميزانيات التفصيلية وتحليلها.
ما أهمية إعداد الميزانيات التفصيلية؟
تساعد الميزانيات التفصيلية في تحسين إدارة الموارد المالية، وتوفير رؤية واضحة عن الأداء المالي المتوقع، وتمكين اتخاذ قرارات مالية مستنيرة.
ما هي الخطوات الأساسية لإعداد الميزانيات التفصيلية؟
تشمل الخطوات الأساسية: جمع البيانات المالية، تحديد الأهداف المالية، تقدير الإيرادات والمصروفات، مراجعة الميزانية، والموافقة عليها من قبل الجهات المختصة.
هل يمكن استخدام الميزانيات التفصيلية في جميع أنواع المؤسسات؟
نعم، يمكن استخدام الميزانيات التفصيلية في المؤسسات الحكومية، والشركات الخاصة، والمنظمات غير الربحية، حيث تساعد في التخطيط المالي الفعال.
ما الفرق بين الميزانية التفصيلية والميزانية العامة؟
الميزانية التفصيلية تقدم تفاصيل دقيقة لكل بند من بنود الإيرادات والمصروفات، بينما الميزانية العامة تقدم نظرة شاملة ومجمعة على الموارد المالية.
كيف يمكن تحسين دقة الميزانيات التفصيلية؟
يمكن تحسين الدقة من خلال استخدام بيانات تاريخية موثوقة، تحديث التقديرات بانتظام، ومراجعة الميزانية بشكل دوري لمواكبة التغيرات المالية والاقتصادية.
About the Author